Direito Tributário
Isenção de Imposto de Renda para aposentados, pensionistas e pacientes com doenças graves
A legislação prevê hipóteses de isenção do Imposto de Renda sobre proventos de aposentadoria, pensão ou reforma para pessoas com determinadas doenças graves. Nesta página, você encontra informações claras e responsáveis para compreender quem pode ser alcançado pela norma, quais condições estão previstas e os limites desse direito.
O que a lei estabelece
Informação clara para compreender um direito previsto em lei.
A Lei nº 7.713/88 estabelece isenção do Imposto de Renda sobre proventos de aposentadoria, reforma ou pensão em situações expressamente previstas.
A regra pode alcançar pessoas diagnosticadas com determinadas doenças graves, inclusive quando os proventos são pagos por fonte situada no exterior.
A isenção não se estende automaticamente a outras espécies de renda. Cada situação está sujeita aos requisitos da legislação aplicável.
Em termos objetivos
A norma delimita quem pode ser alcançado e sobre quais proventos.
- A quem se destina
- Aposentados, pensionistas e militares da reserva ou reformados nas hipóteses legais.
- Sobre quais valores
- Proventos de aposentadoria, pensão, reserva ou reforma, inclusive o décimo terceiro.
- O que permanece tributável
- Rendimentos do trabalho e outras receitas não abrangidas pela norma continuam sujeitos às regras gerais.
Lei nº 7.713/88
Condições expressamente previstas
A legislação apresenta uma relação específica de doenças. A lista abaixo tem caráter exclusivamente informativo.
- 01Tuberculose ativa
- 02Alienação mental
- 03Esclerose múltipla
- 04Neoplasia maligna
- 05Cegueira
- 06Hanseníase
- 07Paralisia irreversível e incapacitante
- 08Cardiopatia grave
- 09Doença de Parkinson
- 10Espondiloartrose anquilosante
- 11Nefropatia grave
- 12Hepatopatia grave
- 13Estados avançados da doença de Paget
- 14Contaminação por radiação
- 15Síndrome da imunodeficiência adquirida
- 16Moléstia profissional
A lei também contempla proventos de aposentadoria ou reforma motivada por acidente em serviço, observadas as disposições legais.
Entendimento dos tribunais
A ausência de sintomas atuais não afasta, por si só, a isenção.
A Súmula 627 do Superior Tribunal de Justiça estabelece que não é exigida a demonstração da contemporaneidade dos sintomas ou da recidiva da doença para a concessão ou manutenção do benefício.
Consultar referência no STJ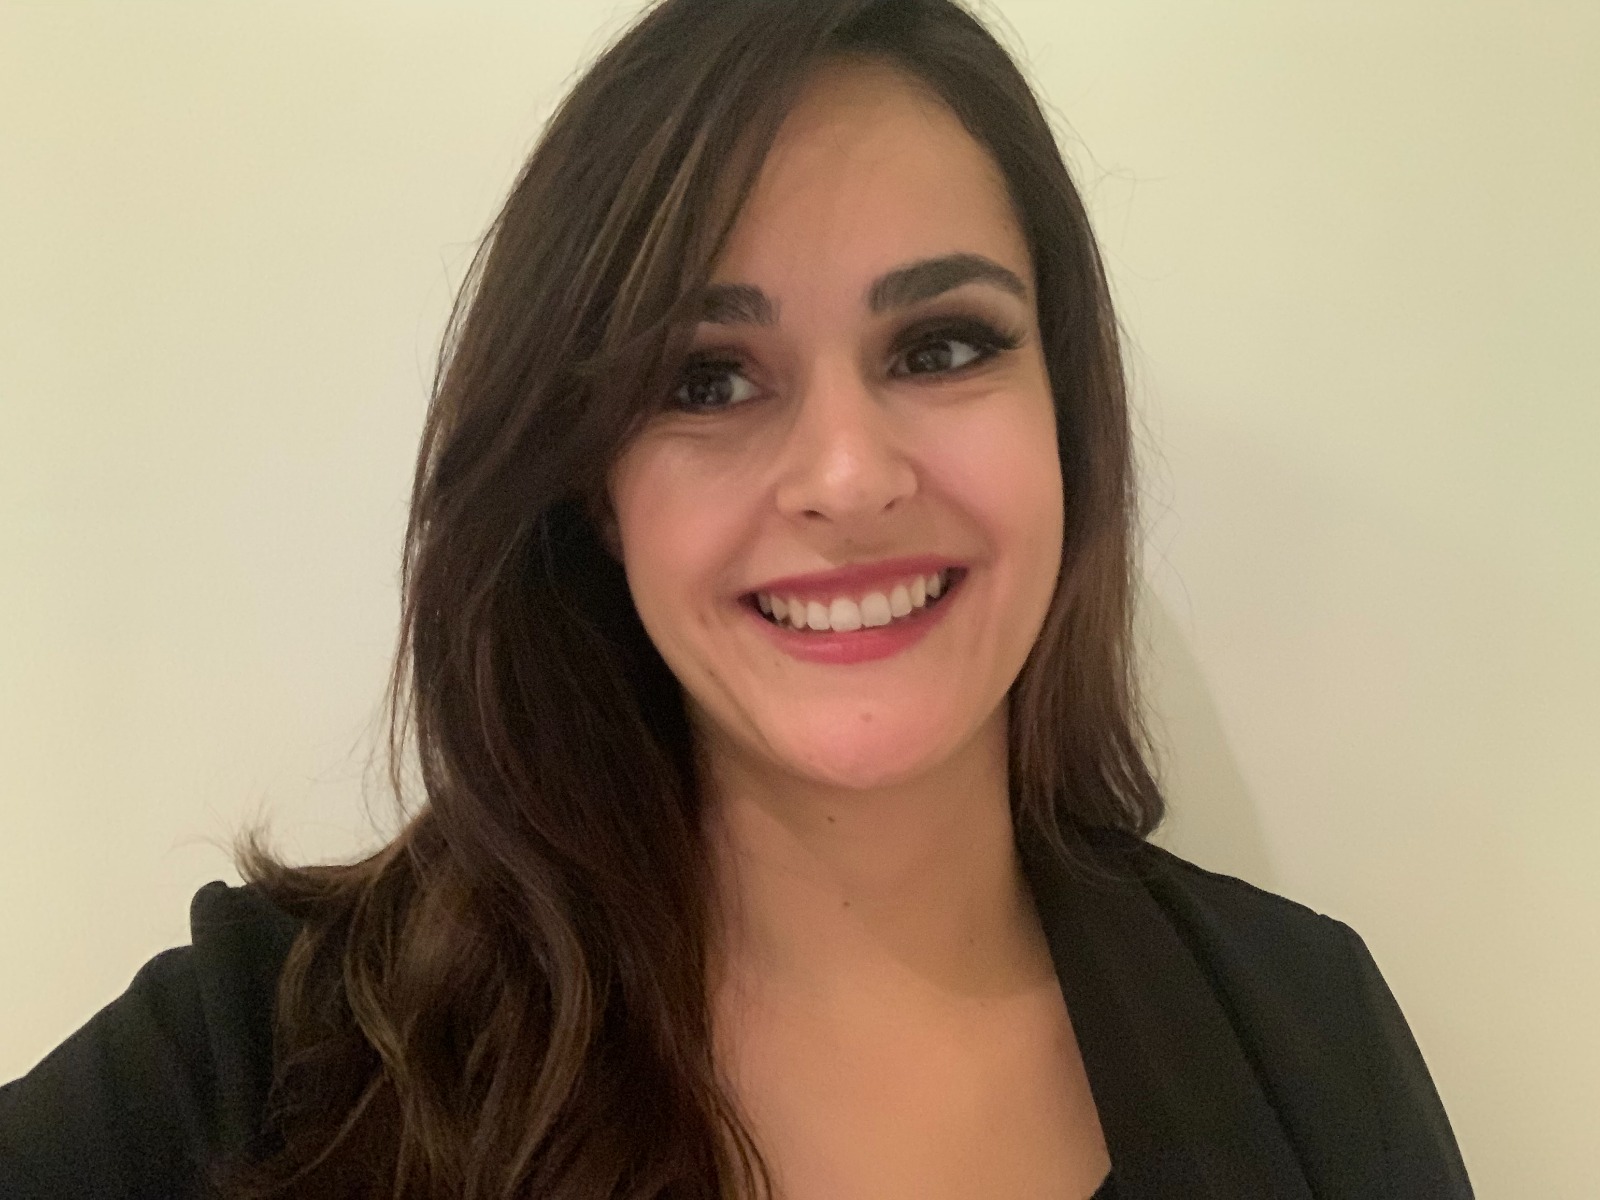
Mariana Ramos
Experiência jurídica com comunicação direta e responsável.
Advogada com mais de 15 anos de experiência profissional em questões tributárias e jurídicas.
Atuou em escritórios de advocacia no Brasil e teve experiência profissional internacional na área tributária.
É formada em Direito pela PUC-SP, pós-graduada em Direito Tributário pela FGV-SP e possui LLM em International Business Law pela University of London.
Instagram @mariana.ramos.advDúvidas frequentes
Informações gerais sobre a isenção
A isenção vale para todo tipo de rendimento?
Não. A regra se refere aos proventos previstos em lei. Rendimentos do trabalho e outras receitas seguem as normas gerais de tributação.
A doença precisa apresentar sintomas atuais?
Segundo a Súmula 627 do STJ, não se exige a contemporaneidade dos sintomas nem a recidiva da doença.
A isenção dispensa a declaração anual?
Não necessariamente. A obrigação de entregar a declaração depende das regras anuais da Receita Federal e das demais informações do contribuinte.
A regra pode alcançar militares reformados?
Sim. A Receita Federal informa que a isenção pode incidir sobre rendimentos de reserva ou reforma, quando atendidos os requisitos legais.
Contato profissional
Informação jurídica começa com uma conversa clara.
Para entrar em contato com Mariana Ramos, utilize o canal abaixo.